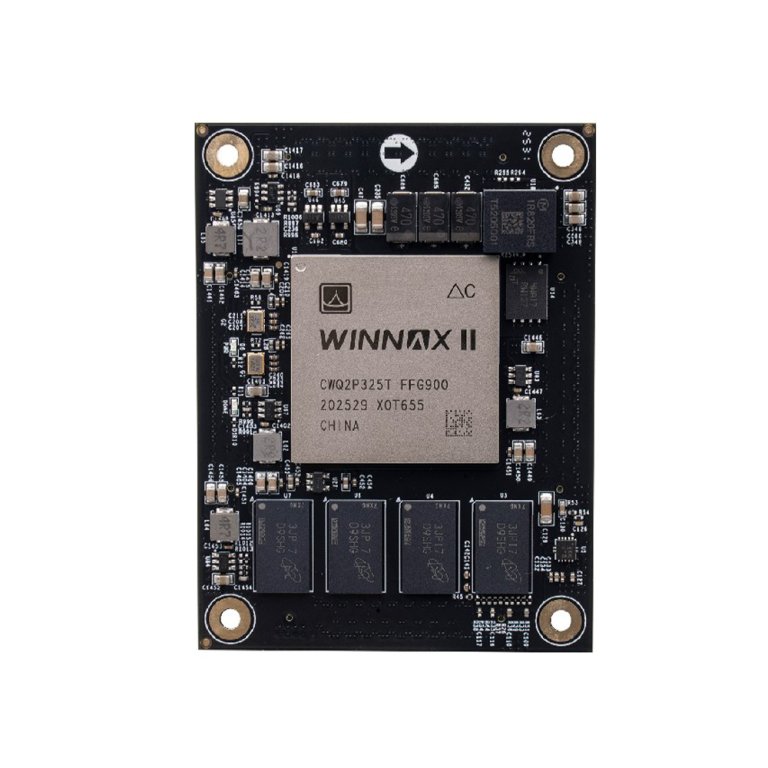
رقائق FPGA الصينية: من «الشريحة العامة» إلى الاختراق الذاتي — إلى أين وصلنا وما الذي ينقصنا
سوق ظلت تسيطر عليه شركتا AMD (Xilinx) وAltera لمدة ثلاثة عقود، يُعاد كتابته الآن في الصين. يقترب حجم السوق من 40 مليار يوان، ومن المتوقع أن تتجاوز نسبة الاكتفاء الذاتي 30%، لكن الأجهزة الراقية التي تتجاوز 500 ألف بوابة لا تزال منطقة محظورة على المصنعين المحليين — تحلل هذه المقالة التقدم والأساس والمياه العميقة لـ FPGA الصينية.
غالباً ما تُطلق على FPGA (المصفوفة البرمجية القابلة للبرمجة) لقب «الشريحة العامة»: ليس لها وظيفة ثابتة — بعد «برمجتها» بلغة وصف العتاد، تتحول إلى دارة متخصصة ويمكن إعادة تعريفها خلال أجزاء من الثانية. معالجة البروتوكولات بسرعات جيجابت في المحطات الأساسية، وتشكيل الحزم في الرادار، وتنفيذ الأوامر بزمن استجابة منخفض في التداول المالي، والتسريع الحتمي في استدلال الذكاء الاصطناعي — السيناريوهات التي تتطلب إنتاجية عالية وزمن استجابة منخفضاً والقدرة على التغيير عند الطلب هي الموطن الأصلي لـ FPGA. إنها ثالث صيغة حوسبة عامة تم التحقق منها على نطاق واسع بعد CPU وGPU، وآخر فئة حصينة في قائمة «نقص الرقائق» في الصين التي يتعين فتحها.
خلافاً لمعظم فئات الرقائق، تكمن صعوبة FPGA في أمرين: بناء شريحة معقدة للغاية، وكتابة سلسلة أدوات برمجية تجعل الشريحة «مطيعة». بعبارة أخرى، لا يبيع مصنعو FPGA رقاقة، بل يبيعون نظاماً بيئياً كاملاً من «عتاد + برمجيات + ملكية فكرية + نظام بيئي». ولهذا السبب يهيمن على السوق شركتان منذ ثلاثة عقود — ولهذا السبب كان الاستبدال المحلي هنا صعباً للغاية — وحيوياً للغاية.
أولاً: ثلاثة عقود من الاحتكار الثنائي: لماذا يصعب FPGA إلى هذا الحد
شكل سوق FPGA العالمي لفترة طويلة احتكاراً ثنائياً مستقراً: AMD (التي أتمت في فبراير 2022 الاستحواذ على Xilinx مقابل نحو 49 مليار دولار) وIntel Altera (التي استحوذت عليها Intel عام 2015 مقابل 16.7 مليار دولار؛ بيعت 51% من أسهمها إلى Silver Lake في سبتمبر 2025 لتعمل كشركة مستقلة) تملكان معاً 80–85% من إيرادات FPGA عالية الكثافة؛ وتستحوذ Xilinx وحدها على نحو 51% من السوق. يقود سوق الحافة منخفضة الطاقة Lattice، بينما يخص سوق الفضاء المقاوم للإشعاع شركة Microchip.[1][2][3]
لهذه الخارطة خندق من ثلاث طبقات. الأولى براءات الاختراع والبنية: تقريباً جميع براءات اختراع FPGA الأساسية مملوكة لشركات أمريكية — من بنية جداول البحث (LUT) والتوصيلات القابلة للبرمجة إلى دوائر التهيئة — تكثفت على مدى عقود في حاجز كثيف يصعب على الداخلين الجدد تجاوزه على مستوى البنية. الثانية سلسلة الأدوات البرمجية: Vivado من Xilinx وQuartus من Intel هما «نظاما التشغيل» اللذان يعتمد عليهما المطورون؛ مزامنة التوقيت والوضع والترويس والتصحيح وتوليد الملكية الفكرية تتم جميعها فوقهما. الثالثة عادات المهندسين والنظام البيئي: أكوام بروتوكولات الاتصال وخوارزميات معالجة الإشارات لدى مورد معدات متراكمة على Vivado منذ أكثر من عقد؛ تتراكم أصول الشفرات وخبرة التصحيح — والتحول إلى منصة أخرى يعني البدء من الصفر. هذه التكاليف أصعب في تجاوزها من أي حاجز تقني على الرقاقة.[3][7]
لهذا لم يكن هدف FPGA الصينية أبداً ببساطة «صنع شريحة» — إنها معركة طويلة حول البنية وEDA والنظام البيئي.
ثانياً: نقطة التحول — سبع سنوات بعد حادثة ZTE
في أبريل 2018 أصدرت وزارة التجارة الأمريكية أمراً بحظر التصدير لمدة سبع سنوات ضد ZTE، مانعة الشركات الأمريكية من بيع المكونات والبرمجيات والتقنيات لها. كلفت الحادثة ZTE مباشرة 6.983 مليار يوان في تلك السنة، وجعلت «انقطاع إمدادات FPGA» مصدر قلق حقيقياً للصناعة لأول مرة — آنذاك لم تكن لرقائق FPGA الراقية في المحطات الأساسية للاتصالات بديل محلي تقريباً، وكان وسطاء السوق يضعون علامة «لا يوجد بديل حالياً» صراحة على FPGA النطاق الأساسي للمحطات الأساسية ورقائق الخوادم من Broadcom وIntel وغيرها.[4][5]
منذ ذلك الحين، وبحادثة ZTE كشرارة، رُفع الاستبدال المحلي إلى مستوى الاستراتيجية الوطنية: زاد الصندوق الكبير استثماراته، وتوسعت سياسة «شينشوانغ» (ابتكار تطبيقات تكنولوجيا المعلومات)، وواصلت قائمة الكيانات الضغط المتكرر. انتقل العملاء النهائيون من «لا نجرؤ على استخدام المحلي» إلى «يجب أن نستعد بالمحلي». وهكذا حصل مصنعو FPGA الصينيون على الأمرين الأكثر ندرة — نقاط دخول الطلبات وفرص التجربة والخطأ. بعبارة الصناعة، يسير الاستبدال على طريق «تطويق المدن من الريف»: سوقا الأغراض الخاصة العسكرية والمستهلك منخفض التكلفة أكملتا الاستبدال أولاً؛ تبعهما قطاعا الاتصالات والصناعة المتوسطان؛ وما تزال الأجهزة عالية السعة فوق 500 ألف بوابة قيد الهجوم.
القفزة ثلاثية المراحل للاستبدال
مرحلة الاختراق (2018–2020): من «غير صالح للاستخدام» إلى «الجرأة على المحاولة»
بدأت استثمارات الصندوق الكبير، وانطلقت المشاريع التجريبية لسياسة «شينشوانغ»؛ الصناعات الحساسة لأمن سلاسل التوريد — العسكرية والطاقة والنقل بالسكك الحديدية — اعتمدت الأجهزة المحلية أولاً، وانتقلت FPGA الصينية من الصفر إلى الواحد.
مرحلة التوسع (2021–2023): استبدال موسّع في القطاعين المتوسط والمنخفض
نضجت عمليات 40/55 نانومتر ودخلت منتجات 28 نانومتر الإنتاج الضخم تباعاً؛ توسعت الأسواق المتوسطة مثل الاتصالات والتحكم الصناعي ورؤية الآلات، وفتح المصنعون المحليون سيناريوهات مثل بطاقات الشبكة الذكية للخوادم وأنظمة التحكم الصناعي.
مرحلة الهجوم الصلب (2024–2026): الزحف نحو الراقي والنظام البيئي
وصلت منتجات عملية FinFET إلى السوق، وأُطلقت أجهزة فئة المليار بوابة، وتحركت SoPC غير المتجانسة نحو الاستخدام التجاري؛ تحول ميدان المعركة الرئيسي إلى الهجوم الأمامي على الأجهزة عالية السعة والعمليات المتقدمة والنظام البيئي البرمجي.
ثالثاً: أين نقف اليوم — السوق والحصص والاكتفاء الذاتي
أولاً الأرقام الإجمالية. وفقاً لتوقعات China Research Intelligence (中研普华)، بلغ سوق رقائق FPGA في الصين نحو 24.99 مليار يوان في 2024 (بنمو 19.78% سنوياً)، ومن المتوقع أن يتجاوز 33.22 مليار يوان في 2025، بمعدل نمو سنوي مركب يبلغ نحو 22.5% من 2025 إلى 2030. تختلف أرقام Frost & Sullivan قليلاً: نما سوق FPGA الصيني من نحو 15.03 مليار يوان في 2020 إلى نحو 33.22 مليار يوان في 2025، بنمو مركب نحو 17.2%؛ وتتوقع أيضاً أن يتجاوز السوق العالمي 12.5 مليار دولار في 2025. تتوقع Markets and Markets أن يصل السوق العالمي إلى نحو 19.34 مليار دولار بحلول 2030، بمعدل نمو مركب 10.5% خلال 2025–2030، وأن تكون آسيا والمحيط الهادئ المنطقة الأسرع نمواً في العالم.[6][8][9][10]
ثم النتائج. على مدى سبع سنوات من الاستبدال المحلي، التغيير الأكثر وضوحاً هو الحصة: انخفضت الحصة المجمعة للعملاقين الدوليين في الصين من نحو 78% في 2021 إلى نحو 57% في 2025، بينما اقتربت Ziguang Tongchuang وFudan Microelectronics وAnlogic معاً من 29%. تتوقع Morgan Stanley ارتفاع نسبة الاكتفاء الذاتي من FPGA في الصين إلى نحو 37% بحلول 2025، ونمو السوق الإجمالي القابل للخدمة للمصنعين المحليين من 476 مليون دولار في 2021 إلى نحو 2 مليار دولار، بنمو مركب نحو 42% خلال الفترة.[9][11]
لكن عند التفكيك، جودة الاستبدال غير متكافئة: حققت سوقا الأغراض الخاصة العسكرية والمستهلك المنخفض الاستقلال أساساً؛ وتسارع اختراق قطاعي الاتصالات والصناعة المتوسطين؛ وتبقى الأجهزة فوق 500 ألف بوابة «المنطقة المحظورة على الموردين الدوليين» — تتركز المنتجات الرئيسية المحلية دون 500 ألف عنصر منطقي، وتحمل العمليات غير المتقدمة الحصة الرئيسية.[6][11] ووراء نمو الحجم، بدأت المعارك البنيوية الصعبة للتو.
رابعاً: خارطة المصنعين — خمس قوى تتقدم بالتوازي
FPGA الصينية ليست مسرحية لاعب واحد، بل خارطة متعددة الأقطاب يتصدرها Ziguang Tongchuang كقائد، وFudan Microelectronics وAnlogic كجناحين، وGowin وJingwei Qili في مسارات متخصصة، إضافة إلى Chengdu SinoMicro وZhongke Yihaiwei وغيرهما كقوى للأغراض الخاصة/الصناعات العسكرية.
الجدول 1: أبرز مصنعي FPGA الصينيين وسلالم منتجاتهم (جُمع من مصادر عامة، 2026)
| المصنع | المنتجات والتقنيات الممثلة | تقنية التصنيع | الأسواق الرئيسية |
|---|---|---|---|
| Ziguang Tongchuang (PANGOMICRO) | Logos-2 (25K–200K LUT)؛ Titan-3 (FinFET، يستهدف الراقي الدولي)؛ PG3T1300/1500 فئة المليار بوابة؛ Kosmo-2/3 (غير متجانسة CPU+FPGA+NPU) | 28 نانومتر / FinFET | الاتصالات، الأمن السيبراني، مراكز البيانات، استدلال الذكاء الاصطناعي، الصناعة، السيارات |
| Fudan Microelectronics | فئة المليار بوابة بتقنية 28 نانومتر (أول إنتاج ضخم في الصين، ~700K عنصر منطقي، SerDes 13.1 جيجابت/ثانية، DDR4، نواة ARM صلبة + تسريع ذكاء اصطناعي)؛ أربع سلاسل: 10M/100M/المليار بوابة/SoPC | 28 نانومتر في الإنتاج، 14 نانومتر قيد التجربة | الشبكات الأساسية للاتصالات، الأجهزة الطبية، السيارات، الأغراض الخاصة |
| Anlogic | سلسلة PH1A بتقنية 28 نانومتر، FPSoC (SoC-FPGA)؛ ELF5 منخفضة الطاقة صغيرة السعة (2.5K–15K LUT، 55 نانومتر) | 28 نانومتر / 55 نانومتر | التحكم الصناعي، مشغلات العرض، الأجهزة الطرفية لخوادم الذكاء الاصطناعي، الإلكترونيات الاستهلاكية |
| Gowin | Gowin LittleBee GW1N (55 نانومتر)، سلسلة ChenXi GW2A منخفضة الطاقة | 55 نانومتر / 28 نانومتر | الحافة منخفضة الطاقة، الصناعة، المستهلك |
| Jingwei Qili | منصة الحوسبة المعاد تشكيلها CPE (دمج المعالج والمنطق القابل للبرمجة) | مستوى 28 نانومتر | الصناعة، ذكاء الحافة، «شينشوانغ» المحلية |
إشارتان جديرتان بالملاحظة. أولاً، أطلقت Ziguang Tongchuang في 2024 سلسلة Titan-3 القائمة على FinFET؛ وتصف الشركة PG3T1300 وPG3T1500 بأنهما «منتجا FPGA الراقيان الوحيدان في الصين من فئة المليار بوابة بملكية فكرية مستقلة»، ودخلا سيناريوهات الاتصالات الراقية ومراكز البيانات؛ وفي 2025 أتمت الشركة تسجيل الإرشاد للاكتتاب العام — خطوة معلمية لـ FPGA الصينية نحو سوق رأس المال.[12][13] ثانياً، Fudan Microelectronics، المخضرمة التي بدأت تطوير FPGA عام 2004، كانت أول من حقق الإنتاج الضخم لشريحة فئة المليار بوابة بتقنية 28 نانومتر — «الأولى في الصين» — ومدت نطاقها نحو الأسفل إلى الإنتاج التجريبي لفئة العشرة مليارات بوابة وخط إنتاج PSoC.[14][15] أما Anlogic فتتبع مسار «تطوير ذاتي بالكامل + مساران علوي وسفلي»: المتوسط بتقنية 28 نانومتر + منخفض الطاقة صغير السعة بتقنية 55 نانومتر، مع سلسلة ELF5 التي صدرت عام 2026 لاستهداف الأجهزة الطرفية لخوادم الذكاء الاصطناعي والأتمتة الصناعية.[16]
خامساً: التقدم التقني — من 55 نانومتر إلى FinFET، ومن الملايين إلى المليارات من البوابات
في مقطع عرضي للتقنية والحجم، تحقق FPGA الصينية قفزة جيلية: أجهزة 40/55 نانومتر ناضجة منذ زمن في الإنتاج الضخم، وأصبحت 28 نانومتر العقدة الرئيسية الحالية، ووصلت منتجات عملية FinFET في 2024، ودخلت منتجات مستوى 14 نانومتر الإنتاج التجريبي. في مقياس المنطق، عبرت الأجهزة المحلية من ملايين إلى عشرات الملايين من البوابات ورسخت أقدامها؛ وحقق مستوى المليار بوابة (نحو 700K–1M عنصر منطقي) اختراق «من الصفر إلى الواحد».[14][15][17]
العقد الناضجة (55/40 نانومتر) · إنتاج ضخم
تغطي أجهزة الطاقة المنخفضة صغيرة السعة (Gowin LittleBee وAnlogic ELF وغيرهما) التحكم الصناعي والإلكترونيات الاستهلاكية؛ ويمتلك اللاعبون المحليون قدرة تنافسية كاملة في هذا النطاق.
العقدة الرئيسية الحالية (28 نانومتر) · نشر كامل
تستند Logos-2/Titan-2 من Ziguang Tongchuang وفئة المليار بوابة من Fudan وPH1A من Anlogic جميعها إلى 28 نانومتر؛ والواجهات عالية السرعة — SerDes (10–13.1 جيجابت/ثانية) وDDR3/DDR4 وPCIe Gen3 — اكتملت تدريجياً.
العقدة المتقدمة (14 نانومتر / FinFET) · كسر الجليد
يستهدف Titan-3 من Ziguang Tongchuang (FinFET، 2024) الراقي الدولي؛ ويدخل إنتاج Fudan التجريبي لفئة العشرة مليارات بوابة بتقنية 14 نانومتر، مع مؤشرات السعة والطاقة تقترب من المنتجات الدولية.
قفزة البنية (التكامل غير المتجانس) · سباق متوازٍ
تتحرك SoPC/PSoC المحلية من «FPGA + نواة CPU صلبة» إلى غير متجانسة متعددة النوى «CPU + FPGA + NPU» (Ziguang Kosmo وFudan PSoC)، ويبدأ مسار نحو Xilinx Zynq/Versal في التبلور.
لكن يجب أن نبقى متوازنين: التقنية مجرد تذكرة دخول؛ البنية والبرمجيات هما خط الفصل الحقيقي. رقّت المنتجات الراقية للعملاقين الدوليين (AMD Versal ACAP وIntel Agilex 7) FPGA إلى «منصات حوسبة تكيفية»، تدمج مصفوفات معالجات متجهة AI Engine وبُنى متخصصة بالمجالات وملكية فكرية للشبكات بمستوى مراكز البيانات — وتدّعي سلسلة Versal AI Core نسبة أداء لكل واط تبلغ 2.7 ضعف منافسي 10 نانومتر. قياس كامل لمثل هذه القدرات المنصاتية ما يزال في بدايته للاعبين المحليين.[3][18]
سادساً: المياه العميقة الحقيقية — خمسة تحديات كبرى
التحدي الأول: EDA وسلسلة الأدوات البرمجية — أصعب جدار
قال البروفيسور وي شاوجون، مدير معهد الإلكترونيات الدقيقة بجامعة تسينغهوا، ذات مرة بصراحة إنه في «التركيب المنطقي» و«الوضع والترويس» — جوهرَي EDA — محلياً «لا يوجد إسهام أساساً، بل لا يُمسان حتى». يظل هذا القول أكثر حواشي FPGA الصينية إيلاماً. وعندما أصدرت Chengdu SinoMicro في 2026 أول أداة EDA مقواة بالتركيب المنطقي من فئة المليار بوابة، أشار رئيسها أيضاً إلى أنه بالنسبة لـ FPGA واسعة النطاق «اختراق أداء العتاد شيء، لكن الاختناق الأكثر حرجاً في الأداء يقع في البرمجيات».[19][20]
الفجوة ملموسة في تجربة التطوير: بالنسبة لتصميمات تستهدف 200+ ميجاهرتز، تحتاج أدوات PDS/TD المحلية غالباً إلى 3–4 جولات من تكرار الوضع والترويس، وحتى تخطيط يدوي للرقاقة، للتقارب، بينما قد يجتازها Vivado في جولة واحدة؛ وعمق كتالوج الملكية الفكرية ضحل بشكل ملحوظ — تغطي السلاسل المحلية نحو 40 نواة مثل DDR3/DDR4 وPCIe Gen2/3 وSGMII وواجهات الفيديو الأساسية، بينما تبقى JESD204B/C وغيرها من نوى ADC/DAC عالية السرعة الشائعة فارغة.[21][22] كل تكرار لسلسلة الأدوات يحدد مباشرة قابلية استخدام FPGA الصينية في التصميمات الراقية.
التحدي الثاني: النظام البيئي وعادات المهندسين — خندق أصعب عبوراً من التقنية
كما ناقشنا أعلاه، تشكل أصول الشفرات وبرامج التصحيح والذاكرة العضلية للمهندسين المتراكمة على Vivado/Quartus على مدى أكثر من عقد أقوى ارتباط بالمستخدمين. تبديل منصة FPGA لمورد معدات يعني إعادة كتابة أكوام البروتوكولات وإعادة مزامنة التوقيت وإعادة شراء الملكية الفكرية — تكاليف باهظة للغاية. لكسر هذا «حاجز العادات»، لا يمكن للمصنعين المحليين الاعتماد على سعر الأداء للأجهزة وحدها؛ يحتاجون أدوات ترحيل وملكية فكرية متوافقة ودعماً فنياً وثيقاً — مشروع نظام بيئي طويل الأمد.[3][7]
التحدي الثالث: التقنية وقدرة الأجهزة الراقية
ما تزال المنتجات الرئيسية المحلية تتركز في العقد الناضجة 28 نانومتر فما دون؛ وتتخلف العمليات المتقدمة 7 نانومتر فما دون والموارد المنطقية فائقة الضخامة وFPGA الذكاء الاصطناعي بمستوى مراكز البيانات عن القادة الدوليين؛ ومتطلبات الراقي — SerDes فائقة السرعة (56G/112G PAM4) وتكامل HBM والتغليف المتقدم (2.5D/3D) — ما تزال قيد البناء. وبسبب قيود المعدات والطاقة الخارجية، فإن الوصول إلى العمليات المتقدمة أقل سلاسة أيضاً مما لدى الموردين الدوليين.[8][23]
التحدي الرابع: إغلاق الحلقة التجارية — من «القدرة على الصنع» إلى «القدرة على البيع الجيد»
لخص الرئيس التنفيذي لـ Jingwei Qili وانغ هايلي ستة حواجز تواجه FPGA الصينية في الوصول إلى السوق: سعر الشريحة، وترحيل الأنظمة، وكفاءة البرمجيات، واستقرار المنتج، وصيانة ما بعد البيع، والشحن بالكميات. لـ FPGA عتبة استخدام عالية ودورات تحقق طويلة؛ لن يخفض العملاء متطلباتهم من الاستقرار والإمداد طويل الأمد بسبب وسم «صُنع في الصين». ويظل حجم إيرادات المصنعين المحليين صغيراً، مع تعايش ضغوط استثمار البحث والتطوير وتوسيع الطاقة.[24]
التحدي الخامس: فجوة المواهب
FPGA هي فئة الرقائق الأكثر تطلباً للقدرات متعددة التخصصات — بنية الأجهزة وخوارزميات EDA وتطوير التطبيقات كلها لا غنى عنها. محلياً، المواهب الكبيرة في خوارزميات الوضع والترويس في EDA «شبه معدومة»، والمهندسون الكبار ذوو الخبرة المزدوجة في FPGA والتصميم على مستوى الأنظمة في نقص منذ زمن؛ والاحتياطي البشري يقيد مباشرة الاندفاع نحو الراقي.[7][19]
سابعاً: اتجاهات الاختراق — أربعة مسارات مرئية
التحديات كثيرة، لكن مسارات الاختراق واضحة بالفعل — وتتحقق منها الصناعة:
أولاً: الارتقاء إلى «حلول أنظمة» بدلاً من بيع الرقائق وحدها. مزايا السعر والأداء وسرعة الاستجابة لـ FPGA الصينية في القطاعين المتوسط والمنخفض واضحة، لكن قيمة الشريحة الواحدة محدودة. تشكيل سلسلة كاملة «شريحة–لوحة–نظام» مع مصنعي اللوحات ومقدمي الحلول ومكاملي الأنظمة (كما هو شائع في نموذج ربط «FPGA + لوحة» في المحطات الأساسية وبطاقات الشبكة للخوادم) لتكثيف القيمة — مسار واقعي لتوسيع شحنات الأجهزة المحلية.[25]
ثانياً: احتلال الحوسبة الحتمية في عصر الذكاء الاصطناعي. أعاد استدلال الذكاء الاصطناعي وبطاقات التسريع إشعال قيمة FPGA: زمن استجابة منخفض، وقابلية إعادة التهيئة، وطاقة قابلة للتحكم — خاصة مناسبة لبطاقات الشبكة الذكية واستدلال الحافة والتداول عالي التردد. FPGA الذكاء الاصطناعي بمستوى مراكز البيانات هو ميدان المعركة الجديد للعملاقين الدوليين، ونافذة فرصة للمصنعين المحليين لتجاوز المنافسة المباشرة مع GPU والدخول عبر «تفريغ الحوسبة + معالجة الشبكات».[3][26]
ثالثاً: هجوم EDA يتحول من «اللحاق» إلى «الارتباط بالأجهزة». مخرج EDA المحلية ليس محاكاة Vivado، بل الارتباط العميق بالأجهزة المحلية، والتوغل في مجالات محددة (الأغراض الخاصة والصناعة والفيديو)، وبناء السمعة بـ«جيد بما يكفي، مستقر، خدمة قريبة»، ثم التوسع تدريجياً نحو الراقي العام.
رابعاً: الرسملة والاندماج تسرّعان تركيز الصناعة. تسرع Ziguang Tongchuang نحو الاكتتاب العام، وAnlogic مدرجة بالفعل، وحظي مصنعون كثيرون بدعم الصندوق الكبير ورأس المال الصناعي — سيدعم التمويل المدرج تطوير العمليات المتقدمة والاستثمار في النظام البيئي، وسيتجنب اندماج الصناعة تشتت الموارد ويكوّن قوى رأس حقيقية.[13][27]
الخاتمة: من «الاستبدال» إلى «التعريف»
في سبع سنوات، أكملت FPGA الصينية القفزة من «لا شريحة متاحة» إلى «الجرأة على استخدام الرقائق المحلية»: اكتفاء ذاتي يقترب من 40%، وأجهزة فئة المليار بوابة في الإنتاج الضخم، وعملية FinFET تصل إلى السوق، وخمسة مصنعين ثابتون في مساراتهم. لكن المياه العميقة حقيقية بنفس القدر — سلاسل أدوات EDA والأجهزة الراقية والنظام البيئي للمطورين ما تزال تتخلف عن العملاقين الدوليين، والحلقة التجارية بدأت للتو.
خصوصية FPGA أنه يختبر لا اختراقات نقطية، بل القدرة النظامية لـ«شريحة + برمجيات + نظام بيئي + سيناريوهات». لحسن الحظ، تملك الصين أكبر سوق تطبيقات نهائية في العالم، وأكمل نظام بيئي للوحات والأنظمة، وموجة تلو موجة من طلب الاستبدال فرضه «الخنق». من «الاستبدال» إلى «التعريف»، الطريق طويل، لكن الاتجاه لم يعد قابلاً للعكس.
المراجع (جُمعت من مصادر عامة، 2026)
- [1] AMD تُتم الاستحواذ على Xilinx بنحو 49 مليار دولار (فبراير 2022): البيان الصحفي الرسمي لـ AMD / تقارير عامة
- [2] Intel تبيع 51% من Altera إلى Silver Lake (الإغلاق سبتمبر 2025): تجميع أحداث صناعية من AI Wiki
- [3] خارطة FPGA العالمية (AMD ≈51%، العملاقان 80–85% من إيرادات الكثافة العالية؛ Lattice منخفضة الطاقة، Microchip مقاومة للإشعاع): SemiconductorX / Research Intelo
- [4] حادثة ZTE 2018 والخسارة 6.983 مليار يوان: تقرير صناعي لـ Eastmoney عن «شينشوانغ» / تقارير عامة من Xinhua وPeople’s Daily وغيرهما
- [5] 2018 «لا بديل لـ FPGA النطاق الأساسي للمحطات الأساسية»: The Paper نقلاً عن CITIC Securities
- [6] سوق FPGA الصيني (24.99 مليار يوان في 2024، متوقع 33.22 مليار في 2025، نمو مركب 22.5% 2025–2030): China Research Intelligence (نقلته Securities Times / CSN 2025-06)
- [7] «ثلاثة اختناقات: براءات الاختراع/EDA/النظام البيئي»، «فجوة مواهب خوارزميات EDA»: Electronic Engineering Album «40 عاماً من FPGA»، عمود EDA لـ Ziguang Tongchuang نقلاً عن وي شاوجون
- [8] أرقام Frost & Sullivan (الصين 2020: 15.03 مليار يوان ← 2025: 33.22 مليار يوان، نمو مركب 17.2%؛ العالم يتجاوز 12.5 مليار دولار في 2025): Electronic Engineering Album / 36Kr
- [9] Morgan Stanley: اكتفاء ذاتي من FPGA في الصين ~37% في 2025، السوق الإجمالي المحلي 476 مليون ← 2 مليار دولار، نمو مركب ~42%: Gelonghui
- [10] Markets and Markets: العالم ~19.34 مليار دولار بحلول 2030، نمو مركب 10.5%: التقرير السنوي لـ Anlogic 2025
- [11] الحصة في الصين (العملاقان 78%←57%، ثلاثة محليين ≈29%؛ فوق 500 ألف بوابة منطقة محظورة دولية): Securities Star 2026-09
- [12] Ziguang Tongchuang Titan-3 (FinFET)، PG3T1300/1500 فئة المليار بوابة، Kosmo غير المتجانس: الموقع الرسمي لـ Ziguang Tongchuang / China Business Information Network
- [13] Ziguang Tongchuang أتمت تسجيل الإرشاد للاكتتاب العام في 2025: China Business Information Network
- [14] فئة المليار بوابة من Fudan بتقنية 28 نانومتر كأول إنتاج ضخم في الصين (~700K عنصر منطقي، SerDes 13.1 جيجابت/ثانية، ARM صلب + ذكاء اصطناعي): 36Kr / نشرة Fudan (عبر Electronic Engineering World)
- [15] سلاسل Fudan الأربع (10M/100M/المليار بوابة/SoPC)، تجارب 14 نانومتر: Sina Finance / تجميع صناعي من CSDN
- [16] Anlogic ELF5 (55 نانومتر، 2.5K–15K LUT): Electronic Engineering Album 2026-05
- [17] مصفوفة تقنيات وأحجام FPGA الصينية (Ziguang 28 نانومتر، Fudan 28/14 نانومتر): تجميع صناعي من CSDN
- [18] Versal ACAP/AI Engine، أداء لكل واط 2.7 ضعف: مواد AMD الرسمية
- [19] «لا إسهام أساساً في التركيب المنطقي والوضع والترويس»: Ziguang Tongchuang نقلاً عن البروفيسور وي شاوجون (2019)
- [20] «اختناق FPGA واسع النطاق في البرمجيات»: إصدار EDA فئة المليار بوابة من Chengdu SinoMicro (2026-06، Xin Shige)
- [21] مقارنة مزامنة التوقيت وكتالوج الملكية الفكرية لـ EDA المحلية: مراجعة سلسلة أدوات Shenzhen Informic (2026-07)
- [22] مقارنة أداء سلاسل أدوات EDA المحلية (PDS/TD): مراجعة Electronic Engineering Album
- [23] «فجوة العمليات المتقدمة 7 نانومتر فما دون وFPGA الذكاء الاصطناعي بمستوى مراكز البيانات»: تقرير صناعي لـ Sina Finance
- [24] الرئيس التنفيذي لـ Jingwei Qili وانغ هايلي حول الحواجز السوقية الستة: الموقع الرسمي لـ Jingwei Qili
- [25] «قدرة الانتقال من الشريحة إلى الحل الصناعي تحتاج إلى تعزيز»: Sina Finance 2026-07
- [26] إعادة تقييم FPGA في الذكاء الاصطناعي/مراكز البيانات: Securities Star / FPGAInsights
- [27] إدراج Anlogic في STAR Market والتقرير السنوي 2025: Shanghai Securities News
Duyuan Electronics · رؤى الصناعة | البيانات حتى سبتمبر 2026؛ أرقام المؤسسات المختلفة تختلف، وقد وُسم كل منها بمصدره